
Choisir entre une maison vue mer en Bretagne et un bien équivalent sur la Côte d’Azur revient à arbitrer entre deux marchés immobiliers aux logiques opposées : niveaux de prix, saisonnalité locative, cadre réglementaire et risques physiques divergent sur presque tous les critères. Cet article compare les deux destinations sur les données disponibles pour orienter un projet d’achat ou d’investissement locatif.
Prix au m² et budget d’entrée : Bretagne vs Côte d’Azur
Le baromètre Se Loger 2025 chiffre le prix moyen d’un bien en bord de mer à 4 943 €/m² au niveau national. La région Provence-Alpes-Côte d’Azur se situe à 6 251 €/m², soit le niveau le plus élevé des façades littorales françaises. La Bretagne, rattachée à la façade Atlantique, s’inscrit dans une fourchette plus basse, sans pour autant proposer des prix homogènes d’un département à l’autre.
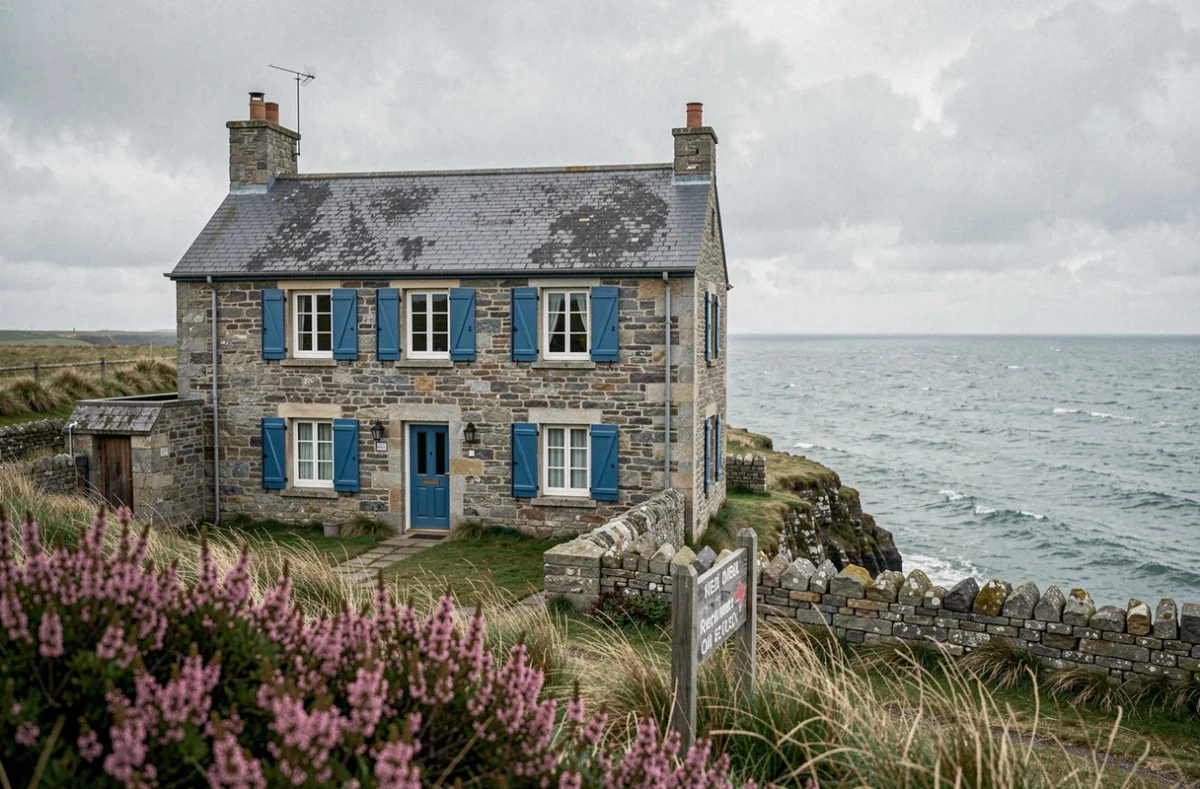
Sur la Côte d’Azur, les secteurs les plus prisés (front de mer à Cannes, Antibes, Nice) font monter les budgets bien au-delà de la moyenne régionale. En Bretagne, les marchés varient sensiblement : la Côte d’Émeraude autour de Saint-Malo concentre une forte demande portée par la proximité de Rennes, tandis que le Finistère ou les Côtes-d’Armor offrent des prix d’entrée plus accessibles sur des linéaires côtiers moins tendus.
| Critère | Bretagne | Côte d’Azur |
|---|---|---|
| Prix moyen bord de mer (2025) | Façade Atlantique : environ 5 338 €/m² | PACA : 6 251 €/m² |
| Évolution des prix bord de mer (2022-2025) | +13,3 % (façade Atlantique, tendance nationale littoral) | +13,3 % (même tendance, niveau de départ plus élevé) |
| Saisonnalité locative | Juillet-août principalement | Avril-octobre étendu |
| Risque recul trait de côte | Documenté, intégré aux PLUiH locaux | Moins prégnant sur les côtes rocheuses |
| Plafond location saisonnière | Communes peuvent abaisser à 90 j/an | Communes peuvent abaisser à 90 j/an |
Entre 2022 et 2025, les prix des biens en bord de mer ont progressé de 13,3 % à l’échelle nationale, contre -1,8 % pour la moyenne nationale tous marchés confondus. Les deux destinations bénéficient de cette dynamique, mais la base de départ plus élevée sur la Côte d’Azur implique un ticket d’entrée et un effort financier supérieurs.
Rentabilité locative saisonnière : la réglementation change la donne
La loi du 19 novembre 2024, dite loi Le Meur, a renforcé les capacités des communes à réguler les meublés de tourisme. Depuis le 1er janvier 2025, une commune peut abaisser le plafond annuel de location d’une résidence principale de 120 à 90 jours. Elle peut aussi imposer des règles de compensation ou un numéro d’enregistrement obligatoire.
Cette évolution s’applique partout en France, Bretagne comme Côte d’Azur. Les communes à forte pression touristique – et les deux régions en comptent – sont précisément celles susceptibles d’activer ces mécanismes. Avant tout calcul de rentabilité, il faut donc consulter les règles locales de la commune visée, disponibles sur data.gouv.fr.
- Plafond de location réduit : certaines communes peuvent limiter à 90 jours par an la location d’une résidence principale, réduisant mécaniquement les revenus locatifs potentiels.
- Obligation d’enregistrement et de compensation : dans les zones tendues, le changement d’usage d’un logement peut exiger une compensation, ce qui alourdit le montage financier.
- Exigences DPE : pour les meublés soumis à autorisation de changement d’usage, le logement doit être classé de A à E pour obtenir l’autorisation, puis de A à D à partir de 2034. Une maison ancienne à rénover intègre donc un coût supplémentaire dans le plan d’investissement.
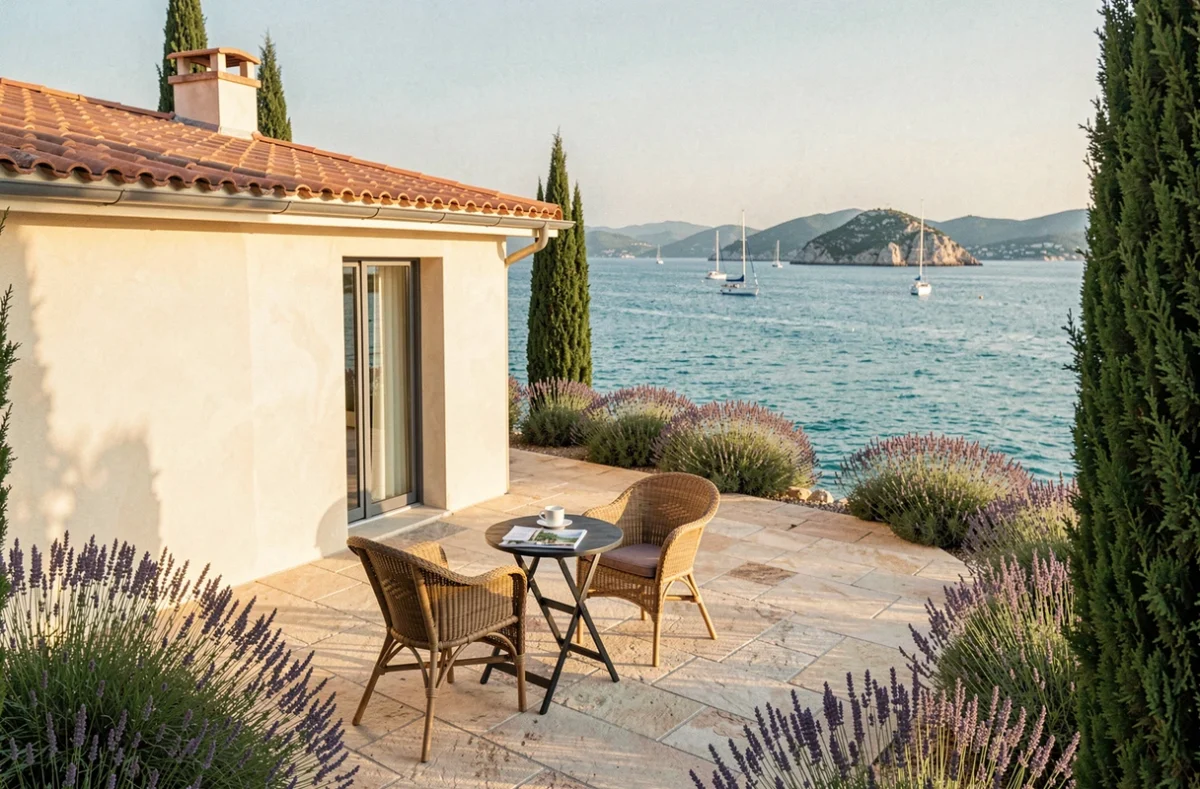
Sur la Côte d’Azur, la saison locative s’étend d’avril à octobre, ce qui améliore le taux d’occupation potentiel par rapport à la Bretagne, plus concentrée sur juillet-août. Cet avantage calendaire reste réel, mais il ne compense pas un ticket d’entrée sensiblement plus élevé si le rendement brut visé est identique.
Risques physiques et urbanisme : un angle à ne pas négliger
Le recul du trait de côte constitue une variable rarement intégrée dans les comparatifs d’investissement, alors qu’elle influe directement sur la valeur à long terme d’un bien vue mer. En Bretagne, ce phénomène est déjà documenté à l’échelle communale : à Saint-Jacut-de-la-Mer, le conseil municipal a débattu de cartes d’exposition à 30 et 100 ans, et plusieurs secteurs ont été identifiés comme non pérennes dans le cadre de la révision du PLUiH.
Ce n’est pas propre à ce seul site, mais il illustre une tendance : les documents d’urbanisme bretons intègrent progressivement les projections de risque côtier. Un bien bien positionné aujourd’hui peut se retrouver en zone soumise à prescriptions dans un délai de dix à vingt ans, ce qui affecte sa liquidité et sa valeur de revente.
Sur la Côte d’Azur, les côtes sont majoritairement rocheuses, ce qui réduit l’exposition à l’érosion côtière. Le risque dominant est d’une autre nature : feux de forêt dans l’arrière-pays, et dans certains secteurs, inondations. Ces aléas figurent dans les Plans de Prévention des Risques (PPR) consultables en mairie, et peuvent restreindre les possibilités de construction ou d’extension.
- En Bretagne : vérifier les cartes de recul du trait de côte dans le PLU ou PLUiH de la commune, notamment pour les parcelles en première ou deuxième ligne.
- Sur la Côte d’Azur : consulter le PPR incendie et le PPR inondation avant signature du compromis, en particulier pour les biens situés en contrebas de massifs boisés.
- Dans les deux cas : demander l’état des risques et pollutions (ERP), document légalement obligatoire, et ne pas se limiter à la commune mais vérifier à l’échelle de la parcelle.
Profil investisseur et arbitrage entre les deux marchés
Les deux marchés ne répondent pas aux mêmes profils d’investisseurs. La Côte d’Azur s’adresse aux budgets élevés avec une priorité donnée à la valorisation patrimoniale sur le long terme et à une saison locative étendue. La Bretagne offre des points d’entrée plus diversifiés, avec des marchés sous-tendus par une demande locale et touristique solide, et une moindre exposition aux cycles immobiliers de luxe.
Pour un projet de résidence secondaire avec location saisonnière complémentaire, la comparaison doit intégrer le coût d’acquisition, les plafonds de location applicables dans la commune, le DPE du bien, et les risques physiques à l’échelle de la parcelle. Ces quatre variables ne se lisent pas dans les moyennes régionales : elles se vérifient bien par bien, commune par commune.
L’évolution réglementaire issue de la loi Le Meur rend plus risquée toute projection de rentabilité fondée uniquement sur le potentiel touristique régional. Le rendement locatif réel dépend désormais autant des règles locales que de l’emplacement.


